
Se hai meno di 20 anni di contributi, non significa automaticamente che resterai senza pensione. Nel 2026 esistono infatti alcune possibilità che dipendono dall’età, dall’anno in cui hai iniziato a versare e dal tipo di contributi presenti. Il punto decisivo è capire come e quando sono stati versati.
Quando si parla di pensione, una delle frasi che si sente più spesso è: “Servono almeno 20 anni di contributi”. È vero nella maggior parte dei casi, ma non racconta tutta la storia. Se hai lavorato in modo saltuario, hai smesso per alcuni anni oppure hai cambiato più volte attività, potresti trovarti con 15, 16 o 18 anni di versamenti e pensare che siano troppo pochi.
In realtà, prima di arrivare a questa conclusione devi controllare bene la tua posizione. Esistono vecchie deroghe, possibilità riservate a chi ha iniziato a versare dopo il 1995 e strumenti che permettono di mettere insieme contributi presenti in gestioni diverse. Le regole non valgono allo stesso modo per tutti. Ed è proprio qui che molte persone commettono l’errore più grande: guardano soltanto il numero totale degli anni e non quando e dove sono stati versati.
I 20 anni sono la regola generale, ma esistono delle eccezioni
Nel 2026, per la normale pensione di vecchiaia, il riferimento principale resta quello dei 67 anni di età e almeno 20 anni di contributi. Per chi possiede contributi precedenti al 1996 possono essere considerati, ai fini del requisito, anche versamenti da lavoro, contributi volontari, riscatti e contributi figurativi, secondo le regole previste per il singolo caso.
Ma quei 20 anni non rappresentano un muro invalicabile per tutti.
Esistono infatti alcune vecchie deroghe che possono consentire di arrivare alla pensione con 15 anni di contributi. Sono situazioni molto precise e riguardano soprattutto persone che hanno una storia contributiva piuttosto lontana nel tempo.
Per esempio, una delle possibilità riguarda chi aveva già raggiunto 15 anni di contributi entro il 31 dicembre 1992. Un’altra interessa chi era stato ammesso alla prosecuzione volontaria prima della fine del 1992. Esiste poi una particolare situazione per alcuni lavoratori con almeno 25 anni di anzianità assicurativa e una carriera caratterizzata, per almeno dieci anni, da periodi lavorativi inferiori alle 52 settimane annue.
Questo significa che avere, per esempio, 17 anni di contributi non basta da solo per capire se avrai diritto alla pensione.
Devi guardare anche le date. Un lavoratore con 17 anni tutti maturati molto tempo fa potrebbe trovarsi in una situazione completamente diversa rispetto a chi ha gli stessi 17 anni ma ha iniziato a lavorare nel 2000.
Ed è proprio la data del primo contributo che apre un’altra possibilità poco conosciuta.
Se hai iniziato dopo il 1995 cambia completamente il discorso
C’è una situazione che sorprende molte persone. Se il tuo primo contributo è stato versato dal 1° gennaio 1996 in poi, rientri nel cosiddetto sistema contributivo puro. In questo caso esiste una strada particolare anche per chi non riesce ad arrivare ai classici 20 anni.
Per capire meglio, ci sono soprattutto queste situazioni da controllare:
- con 20 anni di contributi, nel 2026 puoi accedere alla pensione di vecchiaia a 67 anni, purché venga rispettato anche il requisito sull’importo della pensione previsto dalla legge;
- se non raggiungi i 20 anni, per chi ha iniziato a contribuire dal 1996 esiste la possibilità della pensione a 71 anni con almeno 5 anni di contribuzione effettiva;
- in questi 5 anni possono rientrare contributi obbligatori, volontari e da riscatto, mentre non vengono conteggiati i contributi figurativi per questo specifico requisito.
È una differenza enorme. Una persona che ha lavorato soltanto per pochi anni potrebbe pensare che quei contributi siano completamente inutili. Non è sempre così.
Attenzione però all’età. I requisiti anagrafici cambieranno. L’INPS ha già indicato che nel 2027 la pensione ordinaria di vecchiaia salirà a 67 anni e un mese, mentre questa particolare possibilità contributiva passerà a 71 anni e un mese. Nel 2028 sono previsti ulteriori tre mesi rispetto ai 67 e ai 71 anni.
Ma c’è ancora un’altra situazione molto comune: potresti avere meno di 20 anni in una gestione e non accorgerti che altri contributi si trovano da un’altra parte.
Prima di pensare di aver perso i contributi devi controllare tutta la tua carriera
Immagina di avere 12 anni da lavoratore dipendente, alcuni anni da autonomo e altri contributi nella Gestione Separata INPS. Guardando una sola posizione potresti pensare di non avere abbastanza contributi.
È qui che entra in gioco il cumulo dei periodi assicurativi.
Il cumulo permette, in determinate condizioni, di utilizzare gratuitamente i contributi presenti in diverse gestioni previdenziali per raggiungere il diritto a un’unica pensione. Possono essere coinvolti, ad esempio, periodi da dipendente, autonomo, Gestione Separata e, secondo le regole previste, anche contributi presenti presso alcune casse professionali.
Questo dettaglio può cambiare completamente il risultato.
Se hai 14 anni in una gestione e 6 in un’altra, non devi automaticamente considerare i primi 14 anni insufficienti. Va verificato se quei periodi possono essere utilizzati insieme. Naturalmente, se due periodi di contribuzione coincidono, ai fini del diritto non vengono semplicemente contati due volte. Anche per questo è importante controllare la posizione completa e non fare il calcolo soltanto a mente.
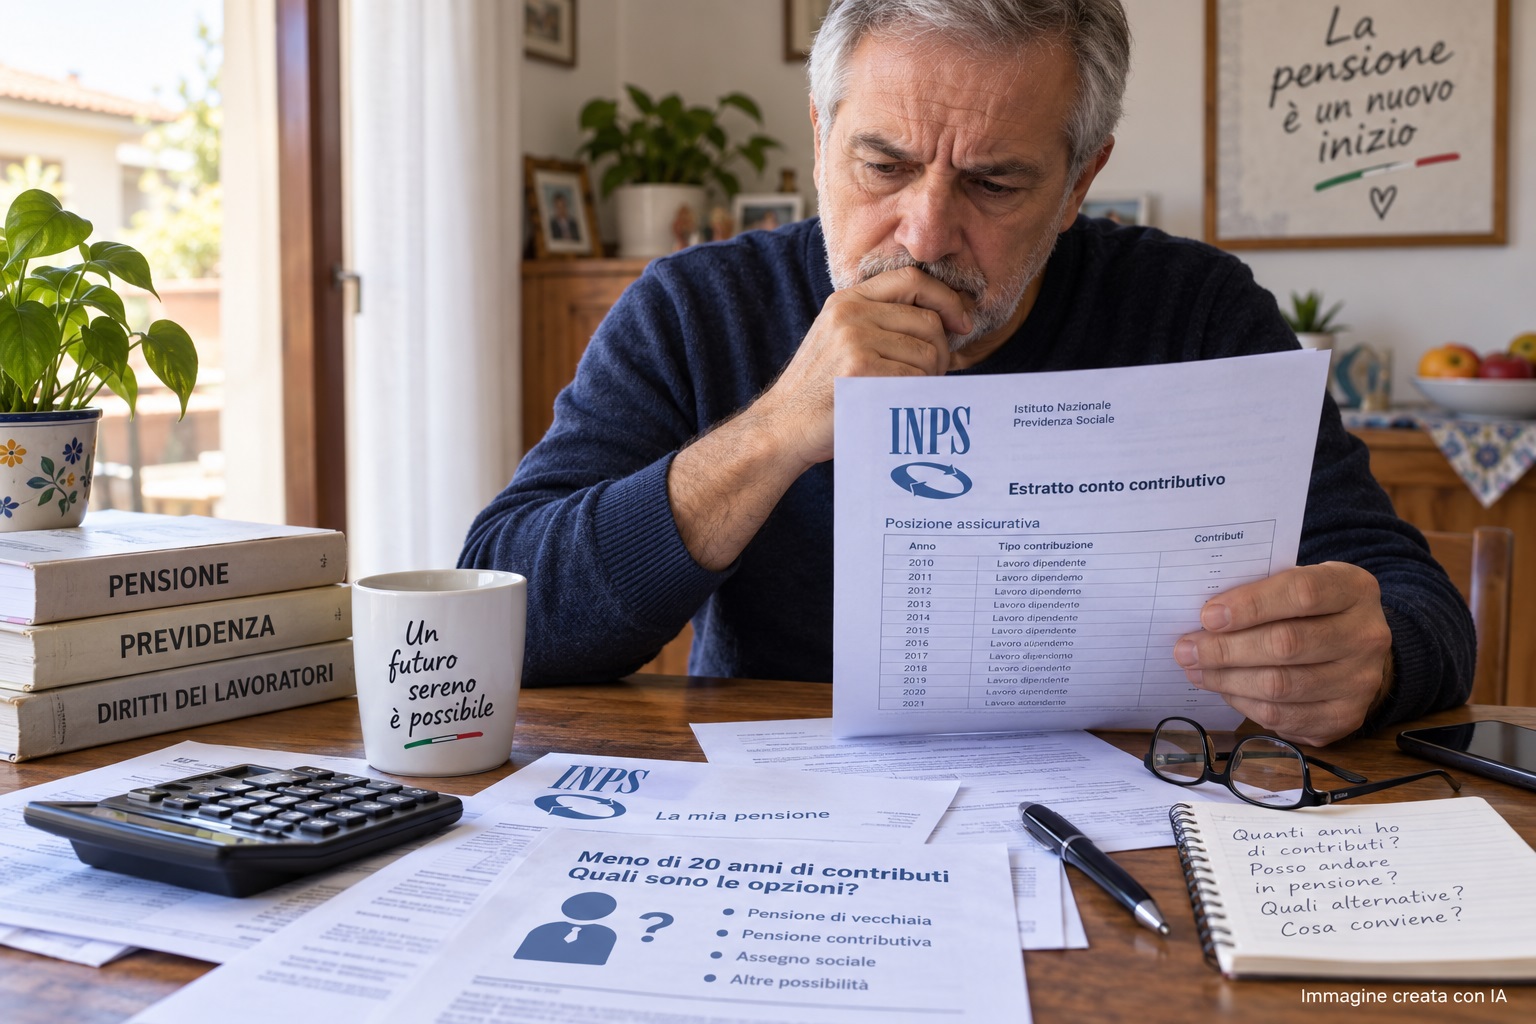
Il primo documento da guardare è quindi il tuo estratto conto contributivo INPS. Devi controllare se mancano periodi lavorati, se ci sono contributi figurativi, riscatti, versamenti volontari o periodi presenti in gestioni differenti.
Se sei vicino ai 15 o ai 20 anni, anche pochi mesi possono diventare importanti. E prima di effettuare versamenti volontari, riscatti o altre operazioni che possono costare denaro, conviene far verificare la posizione direttamente all’INPS o a un patronato.
Perché il vero errore non è avere meno di 20 anni di contributi. È arrivare all’età della pensione senza aver controllato per tempo quali contributi possiedi davvero e quali possibilità puoi utilizzare.