
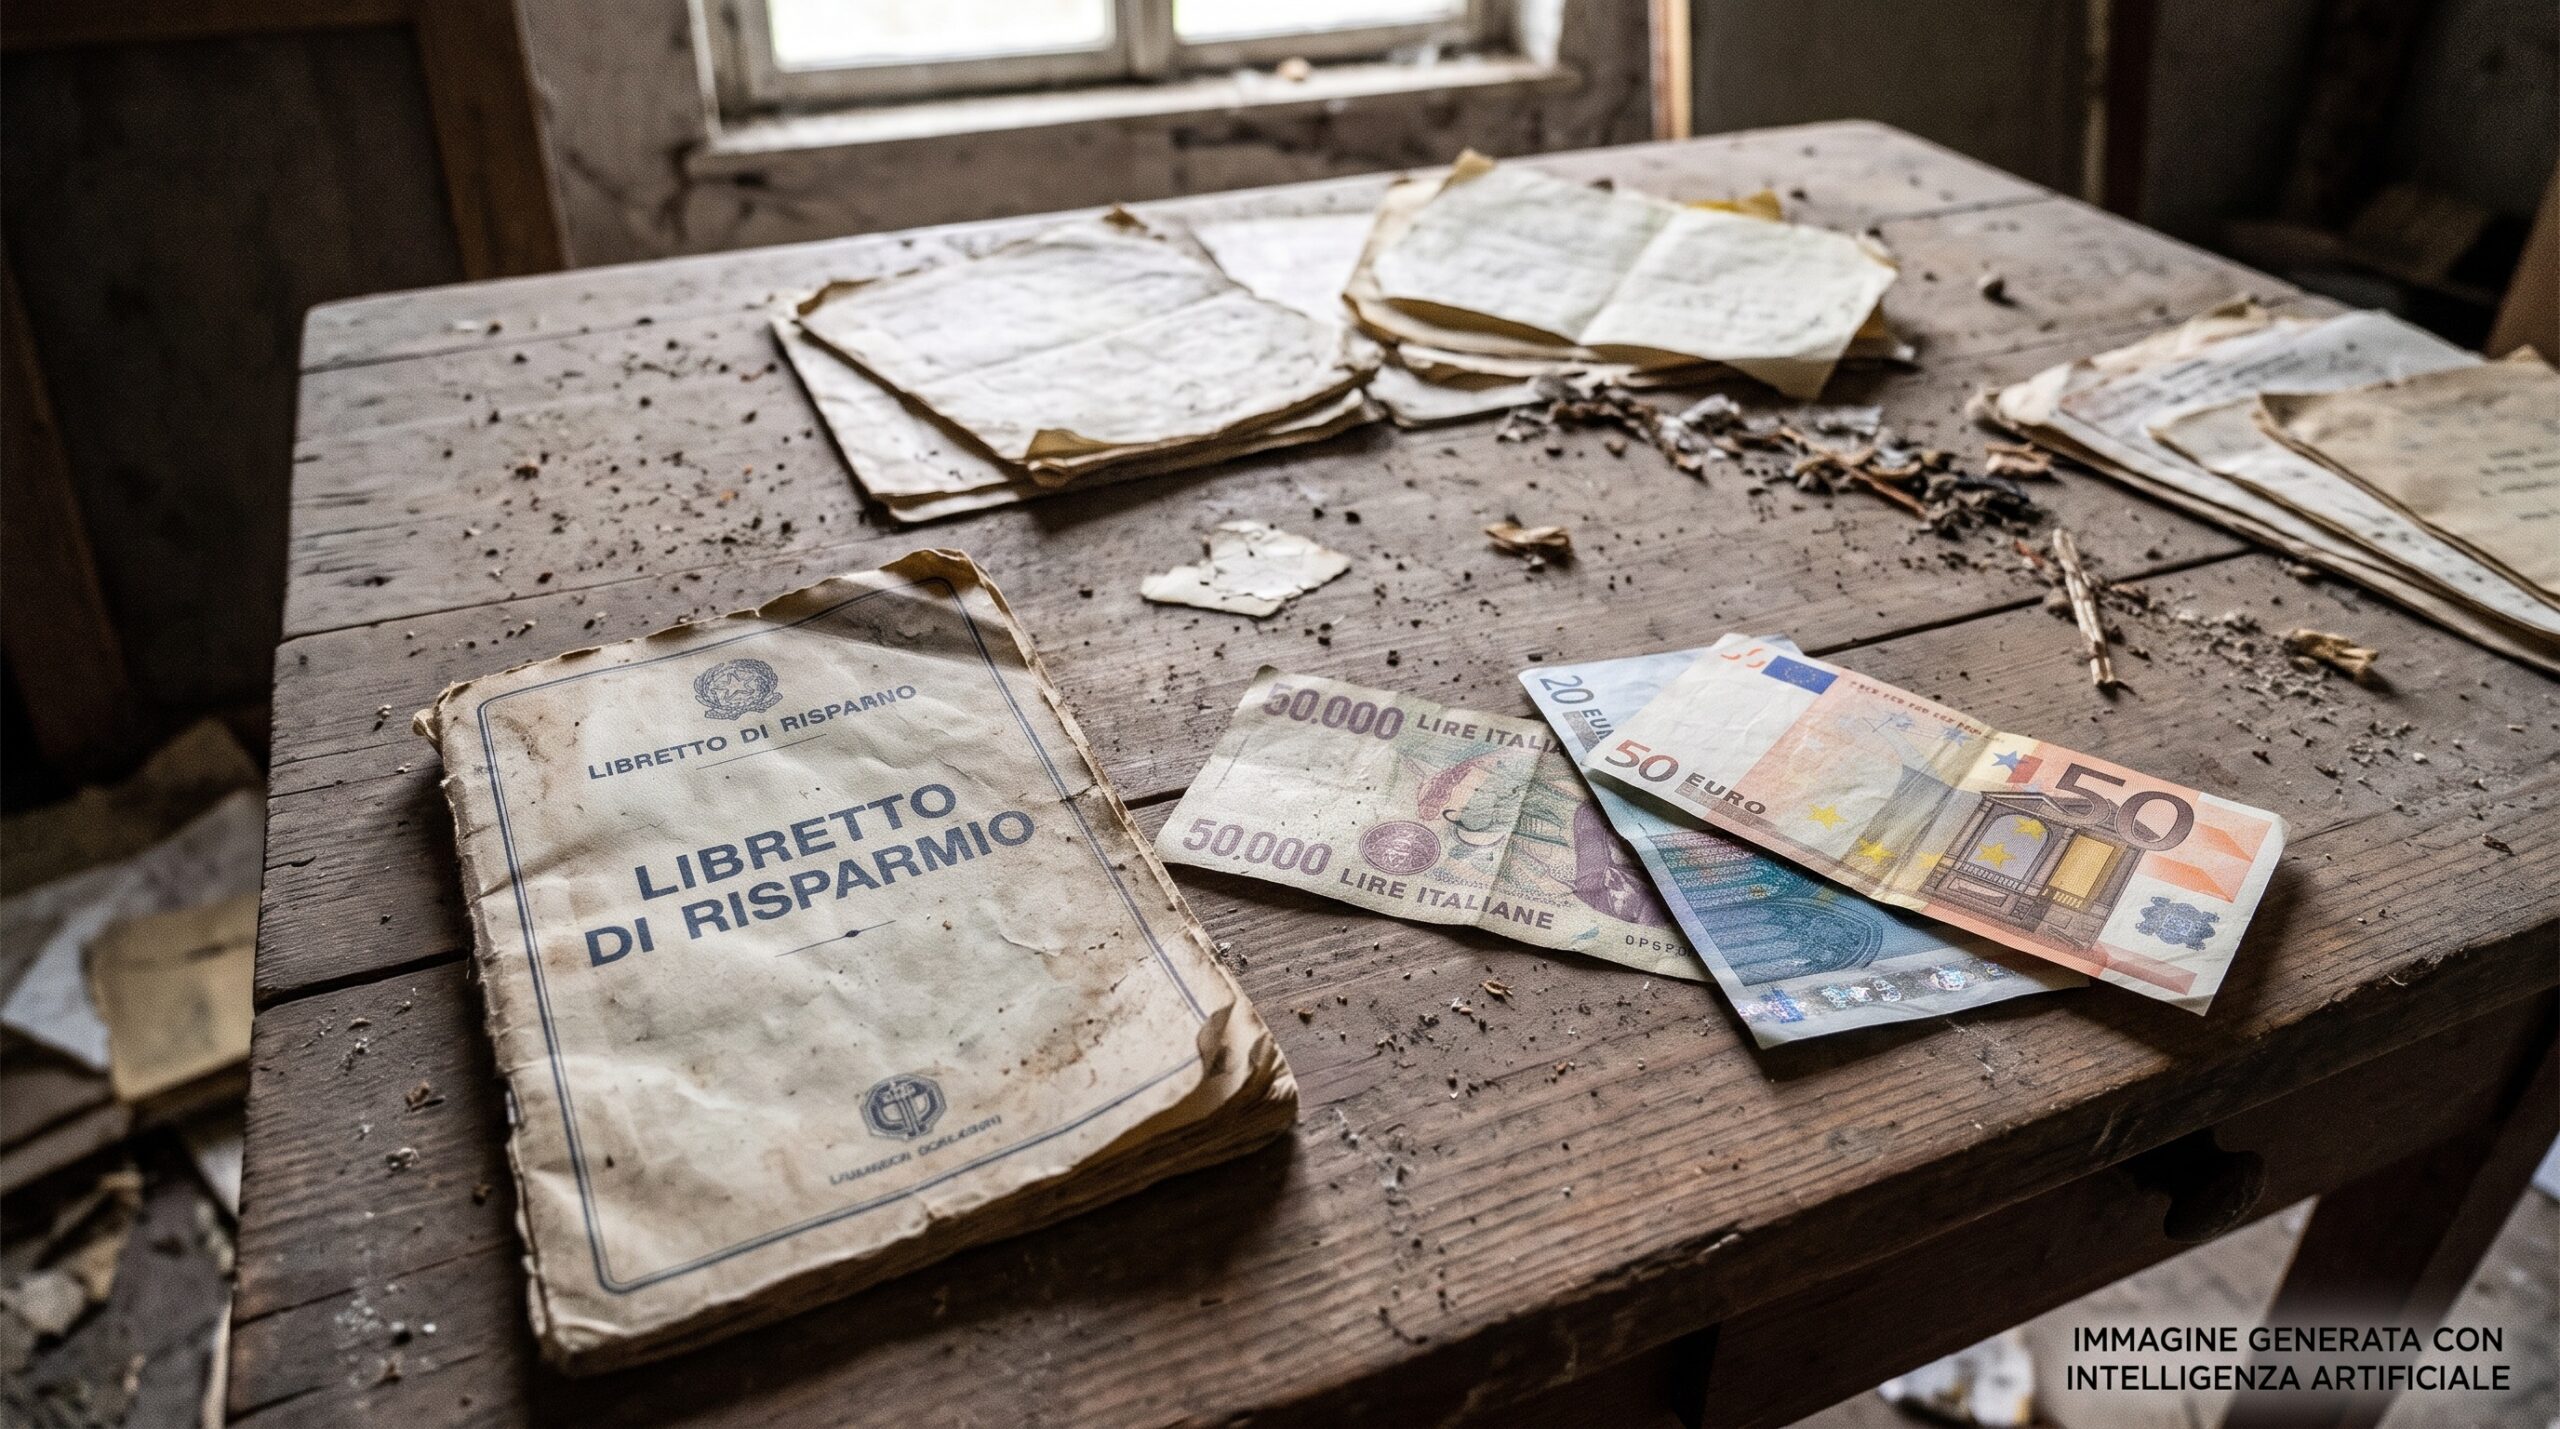
Se hai un conto o un libretto fermo da 10 anni, lo Stato si prende i tuoi soldi. Succede a tantissimi italiani ogni giorno, senza avvisi chiari. Vediamo come le banche bloccano i tuoi risparmi dimenticati e cosa fare per non regalare a nessuno il frutto dei tuoi grandi sacrifici.
Forse pensi che i soldi lasciati in banca siano sempre al sicuro. In fondo li hai guadagnati col sudore della fronte, giusto? Invece la legge italiana applica una regola che spaventa moltissimo. Se ti scordi un bel gruzzolo su un vecchio conto corrente oppure su un libretto postale aperto in passato, rischi davvero grosso.
Ogni giorno moltissimi risparmiatori si fanno portare via i propri soldi in maniera totalmente legale. Questa macchina spietata colpisce tutti coloro che hanno soldi fermi e intoccati per un periodo lungo. Potrebbe essere un conto che usavi in un vecchio posto di lavoro, o magari i risparmi messi da parte dal nonno quando eri piccolo.
Sicuramente pensi che la banca ti chiami prima di azzerarti il saldo per sempre. Ma è proprio questo il punto che fa la differenza e che rovina tante famiglie. Le regole bancarie sono nascoste in piccolo, e ignorarle costa caro a tutti. C’è una procedura che scatta in silenzio, lavorando alle tue spalle.
Quando scatta la trappola del conto dormiente
Devi sapere che un conto bancario o un libretto diventa un conto dormiente quando per ben dieci anni di fila non ci fai proprio niente. Nessun versamento, nessun prelievo, neanche una piccola richiesta di saldo allo sportello. Per il sistema sei semplicemente scomparso. Se sul tuo conto ci sono più di cento euro, parte in automatico un orologio molto pericoloso.
Molte persone credono che i loro soldi tenuti da parte restino sempre lì ad aspettare, chiusi al sicuro nella cassaforte della filiale. Ma la triste realtà è che la banca ha l’obbligo di chiudere il conto e mandare l’intero bottino a un fondo governativo speciale. Prova a immaginare la scena: tu vai allo sportello per ritirare i tuoi vecchi risparmi e l’impiegato ti risponde che i soldi non ci sono più.
Ti senti derubato, ma loro hanno semplicemente applicato la legge alla lettera. A questo punto penserai che prima di portarti via tutto ti debbano almeno mandare una raccomandata o farti uno squillo al cellulare. Eppure, c’è un dettaglio che pochi considerano quando si cambia indirizzo di casa o si cambia numero col passare del tempo.
Gli avvisi postali non arrivano mai a destinazione, si perdono nel nulla, e mentre tu dormi tranquillo, i tuoi soldi prendono il volo senza alcuna pietà. Il vero dramma non è l’assenza di avvisi, ma ciò che ti aspetta il giorno esatto in cui lo Stato incassa il tuo denaro.
Come i tuoi soldi finiscono nelle casse dello stato
Esattamente il giorno dopo che scade il decimo anno di immobilità totale, la tua banca blocca i fondi e li spedisce al Ministero dell’Economia. Per la precisione, i tuoi risparmi finiscono in un calderone gigante che si chiama Fondo rapporti dormienti. Non parliamo di due o tre spiccioli, ma di tantissimi milioni di euro di cittadini ignari che ogni singolo anno riempiono i forzieri pubblici.
Succede spessissimo con i vecchi libretti di risparmio al portatore o con i conti bancari intestati a parenti anziani che purtroppo sono venuti a mancare. I figli e i nipoti non sanno assolutamente nulla di questo tesoretto, e così i soldi restano abbandonati fino alla tragica scadenza.
Per capire in tempo se sei anche tu nel mirino, devi fare moltissima attenzione a queste situazioni molto comuni:
Libretti postali dimenticati nel fondo di un vecchio cassetto, aperti dai nonni quando eri in fasce.
Assegni circolari mai incassati perché rimasti incastrati in qualche libro o tra le scartoffie di un trasloco.
Conti correnti secondari usati una volta sola per farsi accreditare uno stipendio e poi buttati nel dimenticatoio.
Polizze vita scadute di cui nessuno in famiglia ha mai chiesto il pagamento alla compagnia assicurativa.
Se ti accorgi di avere una situazione del genere, devi correre ai ripari. Dal momento in cui il denaro finisce allo Stato, il cronometro purtroppo non si ferma, anzi galoppa fortissimo verso la chiusura totale. E qui arriviamo alla parte che fa più rabbia, perché il tempo per riprenderti ciò che è tuo ha una regola severissima.
Il trucco per farti restituire l’intero bottino
Se all’improvviso scopri che il tuo conto è stato svuotato, non devi gettare la spugna, perché hai in mano un’ultima carta da giocare. La legge italiana ti offre infatti altri dieci anni di tempo dal momento del sequestro statale per pretendere il rimborso completo. Significa che hai vent’anni di tempo totali dall’ultima operazione che hai fatto sul conto.
Se fai scadere anche questo limite enorme, i tuoi risparmi sono andati per sempre e nessuno te li darà mai più indietro. Per riprenderti i tuoi soldi devi presentare una domanda ufficiale alla Consap, che è la società incaricata di curare questo tesoro enorme. Tutto il procedimento si può fare tranquillamente online e non costa nulla, quindi non devi pagare finte agenzie che ti promettono aiuti a pagamento.
Il vero guaio sorge se il proprietario del denaro era un tuo familiare deceduto, perché in quel caso dovrai dimostrare di essere il vero erede compilando carte e recuperando vecchi documenti in comune. La cruda verità è che nessuno busserà mai alla tua porta per avvisarti che ci sono dei soldi che ti spettano da qualche parte.
Devi essere tu a cercare a fondo, a rovistare tra i cassetti di casa e a muoverti con grande furbizia. Salvare i propri guadagni costa molta fatica. Ma alla fine, avere le informazioni giuste è l’arma migliore che possiedi per proteggere il tuo patrimonio e non regalare una vita di sudore a chi si arricchisce sulle distrazioni altrui.

